Прием заявок осуществляется до 06 декабря 2026 г.
|
По эл.почте: ipbcchr@mail.ru Обязательно укажите в письме свои ФИО И ТЕЛЕФОН |
ПОВЫШЕНИЕ КВАЛИФИКАЦИИ бухгалтеров БЮДЖЕТНОЙ сферы с выдачей удостоверения о ПОВЫШЕНИИ КВАЛИФИКАЦИИ
Уважаемые коллеги!
Во исполнение Приказа Минтруда РФ от 21.02.2019 N 103Н "Об утверждении профессионального стандарта "Бухгалтер" зарегистрированного Минюстом РФ 25 марта 2019г. (регистрационный номер 541547) Ассоциация содействия профессиональной деятельности бухгалтеров и аудиторов Центрально-Черноземного региона, действующая на основании лицензии (серия № Л035-01274-48/00268231), выданной Управлением образования и науки Липецкой области 03 сентября 2020 г. (срок действия лицензии - бессрочно), предлагает Вам
c 07 декабря 2026 года по 18 декабря 2026 года
принять участие в ДИСТАНЦИОННОМ ПОВЫШЕНИИ КВАЛИФИКАЦИИ
по теме:
«НОВОЕ В БУХГАЛТЕРСКОМ УЧЕТЕ И НАЛОГООБЛОЖЕНИИ ГОСУДАРСТВЕННЫХ (МУНИЦИПАЛЬНЫХ) УЧРЕЖДЕНИЙ»
Повышение квалификации проводят:
Лектор Опальский Александр Юрьевич - эксперт по бюджетному учету, заместитель председателя Комитета ИПБ России по бухгалтерскому учету в государственных (муниципальных) учреждениях, автор книг и статей по бухгалтерскому учету и отчетности в бюджетных учреждениях, член Президентского совета Ассоциации СПДБА ЦЧР.
Время проведения с 10-00 до 17-00
Даты проведения с 07 декабря по 18 декабря 2026г
Участники обеспечиваются методическими материалами по теме повышения квалификации для самостоятельной работы.
Организатор повышения квалификации: АССОЦИАЦИЯ СОДЕЙСТВИЯ ПРОФЕССИОНАЛЬНОЙ ДЕЯТЕЛЬНОСТИ БУХГАЛТЕРОВ И АУДИТОРОВ ЦЕНТРАЛЬНО-ЧЕРНОЗЕМНОГО РЕГИОНА (Ассоциация СПДБА ЦЧР)
Продолжительность семинара – 40 часов (30 очно, 10 самостоятельно).
Стоимость участия: 9500 рублей
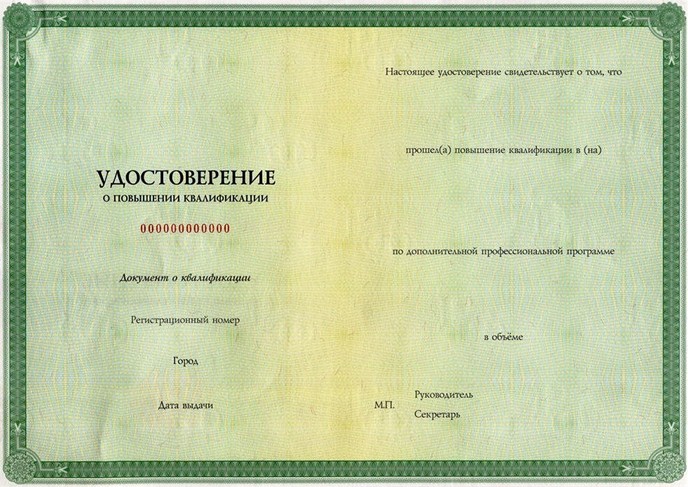
ПО ОКОНЧАНИИ ВЫДАЕТСЯ УДОСТОВЕРЕНИЕ О ПОВЫШЕНИИ КВАЛИФИКАЦИИ УСТАНОВЛЕННОГШО ОБРАЗЦА на 40 часов (входит в стоимость)
Данные документа об образовании заносятся в единую государственную систему документов об образовании ФИС ФРДО
Форма проведения очно-заочная с элементами дистанционных технологий.
Обращаем внимание! Всем участникам будут предоставлены:
§ раздаточный материал по теме повышения квалификации;
§ возможность задать вопрос лектору и получить ответ по вышеуказанной теме
§ запись занятий.
Место проведения повышения квалификации: дистанционно, онлайн
ПРИЕМ ЗАЯВОК до 06 декабря 2026 г
По эл.почте: ipbcchr@mail.ru
Обязательно укажите в письме свои ФИО И ТЕЛЕФОН .
Договор и счет на оплату будут высланы на вашу электронную почту или по системе электронного документооборота после обработки заявки на участие.
ПРОГРАММА И РАСПИСАНИЕ ПОВЫШЕНИЯ КВАЛИФИКАЦИИ (КРАТКО)
|
|
Наименование темы |
К-во уч. час лекции |
К-во уч. час практика |
|
1 день 07.12.2026 (понедельник) |
Доступ к записям Тема 1. Учет материальных запасов в учреждениях
|
6 |
|
|
2 день 08.12.2026 (вторник) |
Доступ к записям Тема 2. «Формирование учетной политики учреждений на 2027 год (с учетом новых требований к внутреннему контролю)» |
6 |
|
|
3 день 10.12.2026 (четверг) |
ОНЛАЙН трансляция. (начало в 10-00) Тема.3 «Сложные вопросы годовой отчетности 2026» |
6 |
|
|
4 день 14.12.2026(понедельник)-15.12.2026(вторник) |
Доступ к записям Тема 4. Учет основных средств в учреждениях госсектора в 2026 году |
12 |
|
|
16.12.26-17.12.26 |
Практическая работа по темам (просмотр записей занятий, решение практических задач, работа с методическими материалами) |
6 |
|
|
18.12.26 (понедельник) |
ИТОГОВОЕ ТЕСТИРОВАНИЕ |
4 |
|
|
|
ИТОГО |
40ч |
|
ПРОГРАММА И РАСПИСАНИЕ ПОВЫШЕНИЯ КВАЛИФИКАЦИИ (ПОДРОБНО)
|
|
Наименование темы |
К-во уч. час лекции |
К-во уч. час практика |
|
1 день 07.12.2026 (понедельник) |
Доступ к записям Тема. Учет материальных запасов в учреждениях 1. Понятие материальных запасов в государственных учреждениях в 2026 году 1.1. Критерии отнесения имущества к материальным запасам в бюджетном учете, их отличие от основных средств, роль комиссии по поступлению и выбытию активов 1.2. Выбор единиц учета материальных запасов в связи с дальнейшими особенностями списания 1.3. Порядок аналитического учета материальных запасов в соответствии с требованиями СГС «Единый план счетов» - выбор единицы учета, критерии аналитики, особенности группировки на счетах бухгалтерского учета; отмена детализации КОСГУ 34Х 1.4. Документальное оформление и регистры, используемые для учета материальных запасов 2. Учет и оформление поступления материальных запасов 2.1. Особенности формирования первоначальной стоимости при различных способах поступления материальных запасов: приобретение, безвозмездное поступление, и т.д. 2.2. Документальное оформление поступления при наличии и при отсутствии документов поставщика, а также при выявлении несоответствий с документами поставщика, применение электронного Акта приемки (ф. 0510452) 2.3. Особенности приобретения материальных запасов через подотчетных лиц; правила документального оформления при выдаче подотчетной суммы и при компенсации уже понесенных затрат 2.4. Безвозмездное поступление материалов – от других учреждений или «извне» госсектора: оценка стоимости, документальное оформление, отражение в учете 2.5. Порядок поступления отдельных категорий материалов – бланков строгой отчетности и ценных подарков (сувениров) и дальнейшее применение счетов 03/07 2.6. Особенности принятия к учету материалов, остающихся от списания или ремонта основных средств 2.7. Оценка и принятие к учету излишков, выявленных при проведении инвентаризации; налоговые последствия 3. Особенности использования и учета материальных запасов до их выбытия 3.1. Правила выдачи в эксплуатацию материальных запасов: бухгалтерский учет и документальное оформление – применение Требования-накладной (ф. 0510451) 3.2. Порядок выдачи имущества в личное пользование сотрудников и особенности применения забалансового счета 27 в связи с применением СГС «Единый план счетов» 3.3. Реклассификация материальных запасов при изменении их назначения 3.4. Порядок переоценки материальных запасов при отчуждении не в пользу организаций госсектора 4. Правила выбытия материальных запасов 4.1. Порядок отражения списания и документальное оформление израсходованных материальных запасов; роль комиссии по поступлению и выбытию активов, применение Акта о списании материалов (ф. 0510460) 4.2. Особенности списания отдельных категорий материальных запасов по нормативам (ГСМ, медикаменты, канцтовары и т. д.); применение Требования-накладной (ф. 0510451) 4.3. Особенности выдачи, списания и восстановления на балансе отдельных категорий МЗ – БСО и подарков (сувениров) 4.4. Правила безвозмездной передачи материальных запасов другим учреждениям; порядок документального оформления и отражения в учете 4.5. Особенности отражения выбытия в результате инвентаризации – материалы, утратившие критерии активов и недостачи; документальное оформление 4.6. Особенности отражения иных операций по выбытию материальных запасов: продажи, дарения и т. д. |
6 |
|
|
2 день 08.12.2026 (вторник) |
Доступ к записям Тема. Формирование учетной политики учреждений на 2027 год (с учетом новых требований к внутреннему контролю) 1. Место и роль учетной политики в регулировании учета в учреждениях государственного сектора 1.1. Нормативно-правовая база формирования учетной политики государственного (муниципального) учреждения: требования Федерального закона № 402-ФЗ «О бухгалтерском учете» и СГС «Концептуальные основы бухгалтерского учета и отчетности организаций государственного сектора» 1.2. Организационный и методический раздел учетной политики учреждения; требования к составу и структуре учетной политики 1.3. СГС «Учетная политика, оценочные значения и ошибки». Общие подходы к формированию и утверждению учетной политики учреждения 1.4. Особенности формирования учетной политики в случае, если учреждение обслуживается в централизованной бухгалтерии 2. Обязательные требования к составу учетной политики 2.1. Первичные (сводные) учетные документы и учетные регистры, в том числе электронные – порядок составления и принятия к учету. Порядок хранения документов. Особенности электронного бухгалтерского документооборота, в том числе, в случае ведения учета централизованными бухгалтериями 2.2. Оформление обновленного графика документооборота в соответствии с минимальными требованиями к документу (Приказ Минфина России от 30.09.2024 N 144н) 2.3. Порядок формирования рабочего плана счетов в учетной политике с учетом требований СГС «Единый план счетов» и последних разъяснений Минфина 2.4. Инвентаризация – порядок проведения и отражения результатов в связи с новыми требованиями и новыми инвентаризационными описями. Роль централизованной бухгалтерии при проведении инвентаризации в обслуживаемых учреждениях 2.5. Отражение в учетной политике работы с дебиторской и кредиторской задолженностью и порядок их списания по результатам инвентаризации. 2.6. Порядок применения СГС «События после отчетной даты»; возможность расширения перечня событий в учетной политике 3. Порядок организации и обеспечения внутреннего контроля в учреждениях в 2027 году 3.1. Внутренний контроль в учреждении и его связь с государственным (муниципальным) финансовым контролем (Глава 26 БК РФ) 3.2. Порядок включения элементов внутреннего контроля в график документооборота 3.3. Формирование реестра рисков по объектам учета и определение способов их минимизации 3.4. Место и роль бухгалтерии в системе внутреннего контроля учреждения 4. Формирование методического раздела учетной политики (правила отражения объектов учета «по существу») 4.1. Формирование в учетной политике раздела по учету нефинансовых активов с учетом новых требований Федеральных стандартов. Расширение роли Комиссии по поступлению и выбытию нефинансовых активов: оценка справедливой стоимости, отделение основных средств от материальных запасов. Порядок работы Комиссии в случае обслуживания в централизованной бухгалтерии 4.2. Новые правила в учете основных средств в связи с применением СГС «Единый план счетов»: порядок работы с недвижимым имуществом, начисления амортизации, выдачи в личное пользование и т.п. 4.3. Порядок учета материальных запасов, в том числе, объектов, выдаваемых в личное пользование 4.4. Порядок учета прав пользования, в том числе, при заключении договоров бессрочного пользования 4.5. Особенности формирования учетной политики в части себестоимости госзадания, услуг в рамках ПДД, готовой продукции и иные операции – общие принципы разделения расходов на счетах 10900 и 40120 4.6. Отражение порядка учета безналичных и наличных денежных средств. Особенности учета наличных денежных средств и денежных документов. 4.7. Порядок расчетов с подотчетными лицами в учреждении. Особенности отражения командировочных расходов в учетной политике; положение о служебных командировках. Порядок оформления расчетов с подотчетными лицами в случае обслуживания в централизованной бухгалтерии 4.8. Отдельные вопросы по учету финансовых активов в соответствии с СГС «Финансовые инструменты» 4.9. Порядок детализации доходов и расходов в соответствии с СГС «Доходы». Определение дат признания отдельных видов доходов в бюджетном (бухгалтерском) учете – доходы будущих (40140) или текущего (40110) периода 4.10. Порядок резервирования предстоящих расходов с учетом требований СГС «Резервы» и СГС «Выплаты персоналу»; виды резервов, методы оценки, даты признания резервов 4.11. Порядок санкционирования расходов в соответствии с перечнем документов и требованиям финансовых органов. Требования СГС «Бюджетная информация в отчетности» 4.12. Особенности учета и оценки имущества на отдельных забалансовых счетах 5. Особенности внесения изменений в учетную политику 5.1. Что считать и что не считать изменением учетной политики 5.2. Порядок внесения изменений в учетную политику: согласование и утверждение 5.3. Ретроспективное и перспективное применение измененной учетной политики |
6 |
|
|
3 День 10.12.2026 (Четверг) |
Онлайн трансляция начало в 10-00 «Сложные вопросы годовой отчетности 2026 » Лектор Опальский Александр Юрьевич - эксперт по бюджетному учету, заместитель председателя Комитета ИПБ России по бухгалтерскому учету в государственных (муниципальных) учреждениях, автор книг и статей по бухгалтерскому учету и отчетности в бюджетных учреждениях, член Президентского совета Ассоциации СПДБА ЦЧР. 1. Состав и общий порядок составления отчетности в соответствии с обновленными Инструкциями № 33н и 191н 1.1. Общий порядок применения положений СГС «Консолидированная отчетность» и СГС «Сведения о показателях бухгалтерской (финансовой) отчетности по сегментам» 1.2. Обзор последних изменений в Инструкции № 33н, 191н 2. Порядок исправления ошибок и составления Сведений (ф. 0503173 и ф. 0503773) 2.1. Понятие «ошибки» в учете в соответствии с СГС «Учетная политика, оценочные значения и ошибки»; классификация ошибок (ошибки текущего и прошлых периодов) 2.2. Порядок отражения операций по исправлению ошибок текущего финансового года; применение Журнала операций по исправлению ошибок прошлых лет 2.3. Порядок исправления ошибок прошлых отчетных периодов, в том числе выявленных по результатам контрольных мероприятий – с применением счетов 40116, 40117, 40126, 40127, 30466, 30476 2.4. Особенности составления Сведений (ф. 0503773 и ф. 0503173) при исправлении ошибок прошлых отчетных периодов 3. Рассматриваем СГС «События после отчетной даты» и отражаем эти события в отчетности 3.1. Особенности отражения в учете и отчетности первичных документов, поступивших в учреждение до и после даты представления отчетности 3.2. Порядок отражения событий, подтверждающих условия деятельности учреждения на отчетную дату 3.3. Правила отражения событий, указывающих на факты хозяйственной жизни, возникшие после отчетной даты 4. Особенности составления Справки по консолидируемым расчетам (ф. 0503125 и ф. 0503725) 4.1. Регламентированные Инструкциями правила заполнения Справок; отличия в заполнении Справки (ф. 0503125) для казенных и Справки (ф. 0503725) для бюджетных и автономных учреждений 4.2. Особенности составления Справок при передаче недвижимого имущества, в том числе, в конце года (в составе событий после отчетной даты) 4.3. Дополнительные требования финорганов субъектов РФ (муниципалитетов) при составлении Справок 5. Нетипичные операции при составлении Отчета о движении денежных средств (ф. 0503123 и ф. 0503723) 5.1. Структура Отчета в соответствии с СГС «Отчет о движении денежных средств» и регламентированных требований Инструкций № 33н и № 191н 5.2. Порядок отражения внеооборотных материальных запасов в Отчете 5.3. Особенности составления Раздела 3 «Изменение остатков средств» 6. Сложные вопросы при составлении Отчета об исполнении Плана ФХД (ф. 0503737) и Отчета об исполнении бюджета (ф. 0503127) 6.1. Общие правила и структура Отчета в соответствии с требованиями СГС «Бюджетная информация в отчетности» и Инструкций № 33н и № 191н 6.2. Отчет – как симбиоз кассового метода и метода начисления; понятие «некассовых операций» и их отражение в учете учреждения и Отчете (ф. 0503737 и ф. 0503727) 6.3. Особенности заполнения Раздела 3 «Источники финансирования дефицита»; сверка показателей с Отчетом о движении денежных средств 7. Отчет об обязательствах (ф. 0503128 и ф. 0503738) и сложные вопросы его составления 7.1. Структура Отчета в соответствии с требованиями СГС «Бюджетная информация в отчетности» и Инструкций № 33н и № 191н 7.2. Особенности формирования принятых обязательств при уточнении контракта, расторжения контракта или препятствиях к его заключению 7.3. Понятие «не исполненных обязательств» и «не исполненных денежных обязательств», порядок их формирования в конце года 7.4. Не исполненные обязательства или обязательства следующего года; сверка со Сведениями (ф. 0503169 и ф. 0503769) 7.5. Отложенные обязательства и сверка со счетами резервов в учете учреждения 8. Проверка Сведений по дебиторской (кредиторской) задолженности (ф. 0503169 и ф. 0503769) 8.1. Понятия просроченной и текущей, долгосрочной и краткосрочной задолженности; сверка с Балансом учреждения 8.2. Применение счетов 40141 и 40149: регламентированные Минфином требования и порядок отражения в Сведениях 8.3. Резерв или кредиторская задолженность в конце года: отражение в Сведениях и в Балансе учреждения 8.4. Особенности закрытия счетов 30314 в конце года, в том числе, при досрочном перечислении средств на ЕНС 8.5. Регламентированные Минфином России требования к составлению Раздела 2 «Сведения о просроченной задолженности»; дополнительные требования финорганов и учредителей 8.6. Сверка просроченной задолженности с Таблицей «Причины увеличения просроченной задолженности» 8.7. Списание задолженностей как одна из процедур работы с просроченной дебиторской (кредиторской) задолженностью 9. Проверка правильности заполнения Справки по заключению счетов (ф. 0503110 и ф. 0503710) 9.1. Проверка соответствия КБК и КОСГУ при нетипичных операциях (переоценка, реклассификация, расчеты с учредителем и т.п.) 9.2. Порядок заполнения Раздела 2 Справки при закрытии счетов 10900 и/или 40120; роль учетной политики при формировании себестоимости на счетах 10900 10. Заполнение Баланса (ф. 0503130 и ф. 0503730) в нетипичных ситуациях 10.1. Порядок определения долгосрочных (краткосрочных) активов (обязательств) в соответствии с требованиями СГС «Представление отчетности» и Инструкций № 33н и № 191н 10.2. Проверка внеоборотных материальных запасов по строке 081 Баланса 10.3. Проверка правильности формирования Расчетов с учредителем (21006) и Участия в учреждениях (20433) 11. Основные требования к составу и порядку оформления Пояснительной записки (ф. 0503160 и ф. 0503760); Табличная часть Пояснительной записки и ее расширение 12. Штрафы за нарушение порядка составления и представления отчетности и возражения на акты контролирующих органов |
6 |
|
|
4,5 день 14.12.2026(понедельник)-15.12.2026 (вторник) |
Доступ к записям Учет основных средств в учреждениях госсектора в 2026 году День 1
1. Документы, регулирующие ведение учета основных средств в 2026 году 1.1. Место и роль новых Федеральных стандартов в системе регулирования бюджетного учета. Порядок одновременного применения правил Стандартов и иных документов «единой методологии бюджетного учета»; роль писем Минфина России при определении правил ведения учета 1.2. Документальное оформление операций по учету основных средств: в каких случаях применять электронные документы по Приказу № 61н, и когда можно продолжить применять документы по Приказу № 52н 2. Порядок отнесения нефинансовых активов к основным средствам и их группировка 2.1. Порядок признания объектов нефинансовых активов в составе основных средств в соответствии с требованиями Федеральных стандартов; оценка экономических выгод и полезного потенциала, заключенных в активах; особенности учета объектов, не приносящих экономических выгод и не имеющих полезного потенциала на забалансовых счетах 2.2. Группировка основных средств; понятие инвестиционной недвижимости и активов культурного наследия; вопросы реклассификации основных средств, в том числе включаемых в группу «Инвестиционная недвижимость»; раздельный учет недвижимого и особо ценного движимого имущества 2.3. Обновленный порядок признания инвентарных объектов в 2026 году: особенности выделения части объекта и групп объектов основных средств в составе инвентарных объектов 2.4. Правила присвоения инвентарных номеров в 2026 году, в том числе, объектам на забалансовом учете 2.5. Порядок применения ОКОФ (ОК 013-2014 (СНС 2008) и амортизационных групп учета ОС (Постановление Правительства РФ от 01.01.2002 N 1) 2.6. Первичные документы и регистры учета основных средств в соответствии с Приказом Минфина РФ от 30.03.2015 г. № 52н, а также применение электронных документов в соответствии с Приказом Минфина России от 15.04.2021 № 61н 3. Особенности поступления основных средств в учреждение 3.1. Порядок формирования и функции Комиссии по поступлению и выбытию активов, ее обязанности и возможности определения справедливой стоимости в 2026 году 3.2. Признание (принятие к учету) основных средств в соответствии с требованиями Федеральных стандартов; оценка объектов при их признании; применение электронных Решения о признании НФА (ф. 0510441) или Акта о приеме-передаче (ф. 0510448) 3.3. Особенности формирования стоимости основных средств, приобретенных в результате обменных операций, в том числе, при создании собственными силами; особенности при принятии к учету недвижимого имущества; необходимость и порядок использования Акта приемки (ф. 0510452) при поступлении ОС 3.4. Порядок оценки первоначальной стоимости при поступлении основных средств в результате необменных операций (безвозмездные поступления, пожертвования, излишки по инвентаризации и т.д.) 3.5. Особенности принятия к учету при получении от других учреждений (органов власти), применение кода подвида доходов 19Х 4. Порядок использования основных средств в учреждении до момента их выбытия, документальное оформление и отражение в бюджетном учете 4.1. Порядок выдачи объектов основных средств в эксплуатацию: особенности оформления операции электронной Требованием-накладной (ф. 0510451) 4.2. Выдача основных средств в личное пользование: порядок применения забалансового счета 27; оформление Акт приема-передачи объектов, полученных в личное пользование (ф. 0510434) 4.3. Порядок учета основных средств стоимостью до 10.000 рублей, в том числе на забалансовом счете 4.4. Амортизация основных средств: особенности учета в зависимости от стоимости; три метода начисления амортизации; выбор момента начисления амортизации в 2026 году – в начале или в конце месяца 4.5. Отражение в учете операций по ремонту, модернизации основных средств 4.6. Иные случаи изменения стоимости основных средств: переоценка при продаже основного средства и замена части объекта (в том числе в случаях плановых осмотров) 4.7. Особенности реклассификации основных средств; правила восстановления на балансе основных средств, списанных ранее на забалансовые счета 4.8. Порядок проведения разукомплектации и частичного списания основных средств День 2
5. Прекращение признания объектов основных средств: особенности документального оформления и бухгалтерского отражения операций выбытия 5.1. Порядок бюджетного учета операций по выбытию основных средств в зависимости от способа: помимо воли учреждения, в результате продажи, безвозмездной передачи и т.д.; применение электронных документов – Акта о списании (ф. 0510454) и/или Решения о прекращении признания (ф. 0510440) 5.2. Обновленный порядок списания основных средств - при прекращении признания объекта в связи с прекращением получения экономических выгод или полезного потенциала от дальнейшего использования 5.3. Особенности выбытия особо ценного движимого и недвижимого имущества 5.4. Особые правила передачи основных средств стоимостью до 10.000 рублей; 5.5. Применение КОСГУ 251-256 учреждениями, КВР 801-809 для безвозмездной передачи имущества внутри госсектора 5.6. Порядок и документальное оформление списания основных средств, оформление утилизации 6. Особенности проведения инвентаризации основных средств 6.1. Общие правила проведения инвентаризации основных средств; документальное оформление в рамках ЭДО и применение электронных инвентаризационных описей 6.2. Порядок выявления активов, утративших способность приносить экономические выгоды и полезный потенциал, их документальное оформление при инвентаризации 6.3. Принятие к учету имущества, выявленного как излишки по результатам инвентаризации: бухгалтерский учет и налоговые последствия 6.4. Порядок списания имущества, выявленного как недостачи по результатам инвентаризации; определение и стоимостная оценка ущерба, причиненного учреждению 6.5. Признание убытка от обесценения активов и его отражение в учете, в том числе, в случае если распоряжение активом требует согласования с собственником 7. Арендные отношения и безвозмездное пользование имуществом (со стороны арендодателя и арендатора) 7.1. Особенности применения забалансового счета 01 – для учета имущества, полученного в пользование и не являющегося объектом учета аренды 7.2. Операционная аренда: особенности учета доходов у арендодателя и прав пользования активом (на счете 11100) – у арендатора; особенности операционной аренды в случае заключения договора безвозмездного пользования 7.3. Понятие справедливой стоимости арендных платежей при безвозмездном пользовании и ее документальное оформление; порядок отражения объектов у ссудодателя и у ссудополучателя 7.4. Особенности налогообложения при безвозмездном пользовании имуществом – НДС и налог на прибыль |
12 |
|
|
16.12.2026-17.12.2026 |
Практическая работа по темам |
|
6 |
|
18.12.2026 (понедельник) |
ИТОГОВОЕ ТЕСТИРОВАНИЕ |
|
4 |
|
|
ИТОГО 40 ЧАС |
30 |
10 |
ОБРАЗЕЦ ВЫДАВАЕМОГО ДОКУМЕНТА
Перечень документов (все документы направляются по электронной почте)
1) Заявление и согласие на обработку персональных данных (заполненную в электронном виде Microsoft Office Word файле и в сканированном виде )( форма прилагается);
2) Скан диплома о СПО, высшем образовании;
3) Скан документа о смене Ф.И.О. (при разночтении в документах);
4) Полные реквизиты предприятия для заключения договорных отношений в ДОКУМЕНТЕ Microsoft Office Word файле (если предприятие может подписать договор с помощью квалифицированной ЭЦП, то название оператора по передаче электронных документов).
Прием документов по перечню осуществляется по эл.почте: ipbcchr@mail.ru
Все вопросы по телефону: 8(4742) 55-92-12, 8-900-595-20-93.